电子票税务处理要点明确,开票与抵扣流程更规范
电子票已经进入交易、报销和归档的日常场景,税务处理要点也从财务后台走到业务前台。开票信息是否真实完整、进项抵扣是否合规、入账凭证是否可追溯,直接关系企业的税负与风险。开票与抵扣流程更规范,并非多填几张表,而是让发票流、合同流、资金流相互印证,使每张电子票都能说明来路和去向。
变化先从发票形态开始。全面数字化的电子发票逐步推开,电子发票与纸质发票具有同等法律效力,企业通过税务数字账户完成开票、交付、查验和用途确认。过去围绕税控设备、纸质票号和邮寄交付的做法被数据流转替代,开票端口前移到业务系统,发票数据实时进入税务管理链条。
开票环节的要点因此更集中。交易真实发生、购买方信息准确、项目名称与税收分类编码匹配、税率和税额计算正确,都是电子票能否顺利进入抵扣链条的前提。授信额度可以动态调整,但开票权并不等于随意开票,变更品名、拆分金额或虚构业务都会留下数据痕迹,红冲也要按实际业务和规定流程处理。
交付与查验是受票方接手后的第一道关口。电子票以数据电文形式到达,财务人员应在报销前查验票面信息、开票状态和销售方身份,并把发票号码、金额、税额与合同、订单、验收单逐项核对。重复报销、篡改版式和伪造链接是常见风险,建立查重台账、保留查验记录,能让入账依据更扎实。
入账和归档不能再停留在打印一张纸的做法。电子发票的原始凭证是电子文件及其结构化数据,企业应按照会计档案管理要求保存,确保来源可靠、程序规范、要素合规。报销系统与会计系统对接后,审批、支付、记账和归档可以形成闭环,既减少重复录入,也让税务检查时能够快速还原业务全貌。
进项抵扣先看凭证是否合法有效。采购方取得的增值税专用发票,包括数电专票,购买方名称、纳税人识别号、项目、税率、金额和税额须与实际业务相符。用于简易计税、免税、集体福利或个人消费的购进,即使取得专票也不能抵扣,用途判断要放在凭证判断之前,避免不能抵的税额进入申报。
抵扣操作从纸质认证转向数据确认。企业在税务数字账户中勾选发票、确认用途,再在申报表中填列进项税额;已勾选确认的发票如果用途改变,应按规定做进项税额转出。勾选不是走形式,它把发票、申报和账务连接起来,任何一张票的用途错配,都可能在后续比对中形成异常。
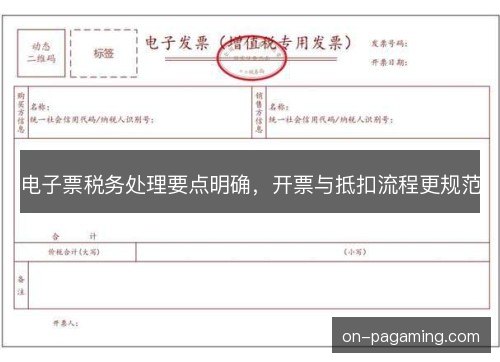
旅客运输电子票抵扣要按凭证类型处理。增值税电子普通发票按票面税额抵扣;航空运输电子客票行程单按票价和燃油附加费计算;铁路电子客票按票面金额计算;公路、水路客票按相应征收率计算。人员范围、出行目的和凭证形式均须符合规定,个人旅游票据不能混入差旅抵扣。
红冲和异常凭证处理检验流程是否规范。销售方开红字发票前,要确认原票状态和购买方是否已抵扣;购买方已勾选抵扣的,应按规则确认或转出。收到异常凭证提示时,企业不能只等解释,应暂停抵扣、核查合同和资金,必要时做进项转出并留痕,防止风险在申报期后集中暴露。
企业所得税税前扣除同样看重凭证链条。电子发票可作为税前扣除凭证,但前提是业务真实、支出与收入有关、凭证形式合法。大额采购还应保存合同、付款记录、验收资料和物流信息,形成相互印证的材料组。只有发票没有业务支撑,或只有付款没有发票,都可能在汇算清缴和检查中被调整。
流程之所以更规范,背景是发票数据已经进入大范围比对。开票、申报、银行收款和社保工资等信息相互关联,企业长期用票异常、进销项严重背离、注册地址与经营规模不匹配,都更容易被发现。电子票把交易时点、金额和对手方记录下来,合规不再是期末补资料,而是每笔业务发生时就要做对。
对企业来说,变化不只是财务部门多套操作。采购要确认供应商开票资质和票面信息,销售要保证合同、订单、发货与开票一致,业务报销要提供真实完整的交易资料。内控若仍把电子票当事后附件,容易出现重复报销、错抵税额和归档缺失;把规则前移到业务发起环节,能减少返工。
电子票管理要从单张发票转向全生命周期。PA真人娱乐游戏平台开票申请、合同匹配、查验查重、勾选抵扣、入账归档和风险预警,应放在同一套规则中,由系统留下可追溯记录。财务人员不必把精力耗在重复录入上,而应更多审核业务实质、判断抵扣用途、处理异常事项,把发票数据用于经营分析和管理改进。
往后看,电子票税务处理不会停留在能不能抵,而会追问为什么抵、是否准确、证据是否完整。开票与抵扣流程越规范,合规成本越容易从被动补救转为主动控制。把电子票当作业务数据管理,让交易在开票时说清楚、抵扣时有依据、归档后可复核,会成为企业税务管理的基本功。
边锋抢断后快攻暴扣,攻防转换瞬间点燃全场
辽宁本钢主场迎战广东宏远的CBA常规赛里,张镇麟在右侧边线突然上抢,断下徐杰的运球后直冲前场完成单手暴扣,攻防转换在一瞬间点燃全场。这个回合值得关注,因为它把边锋的预判、速度和终结连成一条线,也让辽宁...